
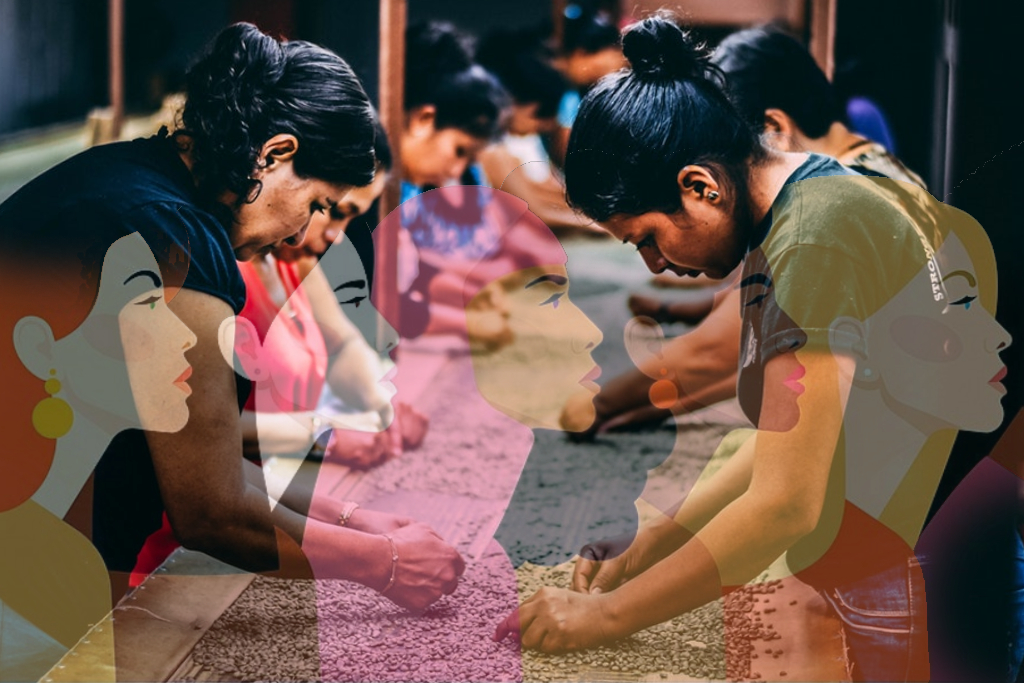
උදේ පාන්දර ඉර නැඟෙන්නටත් මත්තෙන් වැඩ අරඹන ඇය, ගෙදර දොරේ වැඩ කටයුතු සමඟින් තම කුඩා ව්යාපාරය ද කරට ගනී. සමහරු ” වැඩ ඇරී වැඩට යති ගැහැණු ” යන ප්රකාශය සත්යාපනය කරමින් රැකියාවට ගොස් පැමිණ සිය ව්යාපාරය හසුරවයි. ඇගේ දෑතේ ශක්තියෙන් පවුලේ අනාගතය ද හැඩ ගැසේ. එහෙත්, ග්රාමීය ප්රදේශවල ව්යාපාර අරඹන කාන්තාවන් මුහුණ දෙන ප්රධානම බාධාව වන්නේ මූල්ය පහසුකම් ලබාගැනීමේ ඇති දුෂ්කරතාවයි. සාම්ප්රදායික මූල්ය පද්ධති තුළ පවතින දැඩි කොන්දේසි හේතුවෙන්, දිරියෙන් නැඟී එන බොහෝ ග්රාමීය කාන්තාවන්ට සිය ව්යාපාර පුළුල් කරගැනීමට අවශ්ය ණය හෝ ආයෝජන අවස්ථා අහිමි වී යන අවස්ථා කොතෙකුත් ඇත්තේ ය.
මූල්යමය අවශ්යතාව සහ යථාර්ථය
‘THRIVE’ මූලස්ථාන අධ්යයනයට අනුව, ව්යාපාරික දිස්ත්රික්ක හයක කාන්තා මූලික ව්යාපාරවලින් 78%ක්ම තම ව්යාපාර පවත්වාගෙන යාම සඳහා සම්පූර්ණයෙන්ම රඳා පවතින්නේ තමන්ගේ පෞද්ගලික ඉතිරිකිරීම් මතය. විධිමත් මූල්ය ආයතනවල ව්යාපාරික ණය හෝ මූල්ය නිෂ්පාදන භාවිත කරන්නේ ඉතා සුළු පිරිසකි.
මෙයට ප්රධාන හේනුව වන්නේ ණය ලබාගැනීමේදී බැංකු සහ මූල්ය ආයතන පනවන දැඩි ඇපකර සහ සුදුසුකම් අවශ්යතායි. කුඩා පරිමාණ ව්යාපාර හා අවිධිමත් ජීවනෝපාය මාර්ග පවත්වාගෙන යන කාන්තාවන්ට මෙම සම්මත කොන්දේසි සපුරාලීම අසීරු බැවින්, ඔවුන් නිරන්තරයෙන්ම මූල්යමය වශයෙන් කොන් වීමකට ලක් වේ.
සීමිත සම්පත් මැද අසහාය දිරියක්
මෙවැනි අභියෝග රැසක් මධ්යයේ වුවද, ග්රාමීය කාන්තාවන් සිය ව්යවසායකත්ව සිහිනයන් අත්හැර නැත. සීමිත සම්පත් ප්රමාණයක් ප්රයෝජනයට ගනිමින්, ඔවුන් තම පවුල් නංවාලීමට සහ ප්රජාවට නව රැකියා හා ආර්ථික අවස්ථා නිර්මාණය කිරීමට කටයුතු කරති. ඔවුන්ගේ මෙම නොපසුබස්නා උත්සාහය දේශීය ආර්ථිකයේ කොඳු නාරටිය බවට පත්ව ඇත.
සියල්ලන් ඇතුළත් කරගන්නා සුළු ආර්ථිකයක අවශ්යතාව
ග්රාමීය කාන්තා ව්යවසායිකාවන්ට සාර්ථකව ඉදිරියට යාමට නම්, ඔවුන්ගේ සැබෑ යථාර්ථයන් හඳුනාගන්නා මූල්ය පද්ධතියක් රට තුළ ක්රියාත්මක විය යුතුය.
- කුඩා පරිමාණ ව්යාපාරිකයන්ට ගැළපෙන නම්යශීලී ණය ක්රම හඳුන්වා දීම.
- මූල්ය සාක්ෂරතාව නංවාලීමේ වැඩසටහන් ක්රියාත්මක කිරීම.
- විධිමත් ආයතන හරහා ප්රවේශ විය හැකි පහසු සහයෝගීතා වැඩසටහන් සැකසීම.
මෙවැනි පියවර හරහා ග්රාමීය කාන්තාවන්ට ආයෝජනය කිරීමට, ව්යාපාර වර්ධනය කර ගැනීමට සහ ස්වයංපෝෂිත අනාගතයක් ගොඩනඟා ගැනීමට අවශ්ය මාවත විවර කර දිය හැකිය.
සටහන
කල්පනී ෂමල්කා